Taas on aika tarkistella hieman oman talouteni lukuja; miten sijoittaminen, velat, tulot ja menot ovat sujuneet viime kuukausina? Tällä kertaa on uutta kerrottavaa töihini liittyvistä muutoksista!
Omaisuuteni
Omaisuuteni arvossa ei viime kuukausina tapahtunut valtavia muutoksia suuntaan tai toiseen tällä kertaa.
Osakkeet ja rahastot
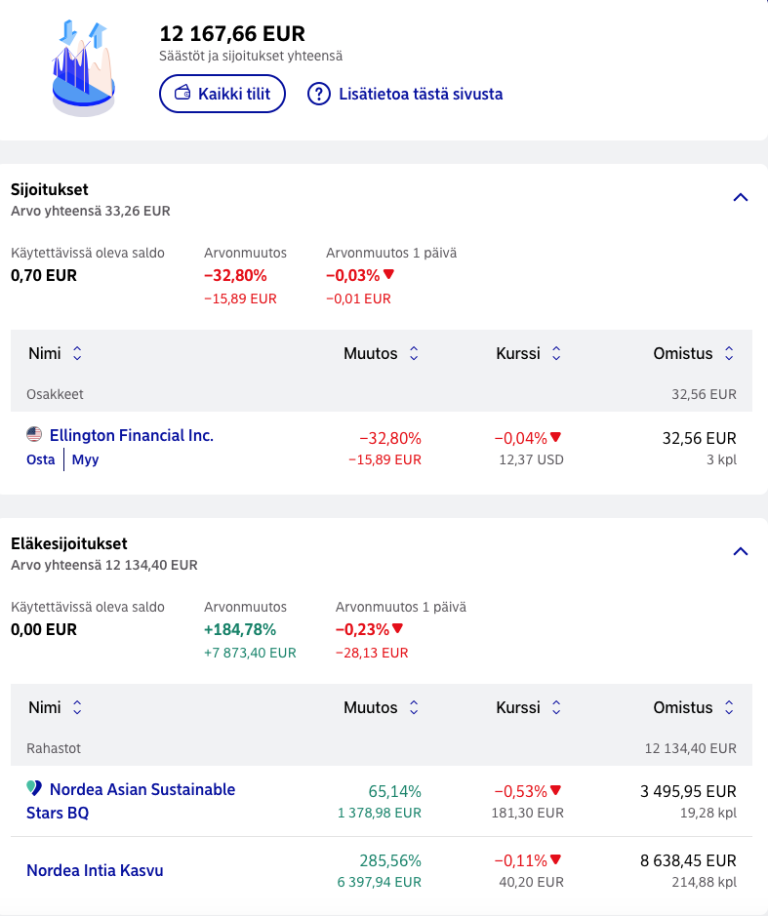
Osakkeissa minulla on parhaillaan 27.9.2026 varallisuutta noin 33 euroa eli niiden arvo heikkeni 3 euroa parissa kuukaudessa. Puolestaan rahastoissa minulla on varoja eläkevakuutusten muodossa noin 12 134 euroa, jolloin niiden arvo koheni noin 395 euroa parissa kuukaudessa. Kaikkiaan minulla on siis varallisuutta osakkeissa ja rahastoissa 12 167 euroa – nousua tuli 392 euroa edellisestä päivityksestäni!
Osakkeeni ja rahastoni Nordeassa (Kuva: Nordea)
Kryptovaluutat
Kryptovaluutoissa minulla on varoja 580 euroa eli niiden arvo kohosi 133 euroa viime kuukausina. Suurin osa kryptosijoituksista on Bitcoinissa, minkä kurssi on kehittynyt viime kuukausina erinomaisesti. Suurin syy tähän positiiviseen kehitykseen on mielestäni Bitcoin-ETF:ien suuri kysyntä; Coindeskin artikkelin mukaan esimerkiksi nyt 21.9 maanantaina Bitcoin-ETF:iin sijoitettiin varoja noin miljardin dollarin verran. Kyseessä on kaikkien aikojen yhdeksänneksi suurien varojen sisäänvirtaus yhden yksittäisen päivän aikana!
Korkosijoitukset
Korkosijoitusten puolella minulla on vertaislainoissa varoja Mintoksella noin 80 euroa eli sen arvo kasvoi 1 euron verran. Lainoista saatava keskituotto on parhaillaan noin 9,4 %. Puolestaan Maclearilla varoja on noin 70 euroa sijoitukset ja tuotot huomioiden – kasvua oli noin 1 euro keskimääräisen korkotuoton ollessa noin 14,5 %.
Kaikkiaan minulla on siis korkosijoituksissa noin 150 euroa eli nousua tuli 2 euroa parissa kuukaudessa.
Omistusasunto
Suurin omaisuuseräni on monen muun suomalaisen tavoin omistusasunto; oman Hauholla sijaitsevan rintamamiestalon arvo on tässä kohtaa noin 100 000 euroa eli sen arvo ei liikahtanut kahdessa kuukaudessa mihinkään. Aion tehdä pian pienen päivityksen kiinteistön energiankäyttöön – aion hankkia ilmalämpöpumpun. Se ei välttämättä nosta asunnon arvoa, mutta se vähentää huomattavasti sähkönkulutusta ja sitä kautta tulevia sähkölaskujani!
Auto
Lasken tottakai myös käyttöautoni Peugeot 2008:n pieneksi osaksi omaisuuttani – sen arvo on parhaillaan noin 3 900 euroa eli arvo laski 200 euroa parissa kuukaudessa.
Kokonaisomaisuus
Juuri nyt 27.9.2026 kokonaisomaisuuteni on noin 116 797 euroa eli se nousi 327 euroa parissa kuukaudessa. En ennusta lähikuukausille suurempia muutoksia omaisuuteni johtuen osakesijoitusteni suhteellisen pienestä osuudesta koko omaisuudessani.
Velat
Normaaliin tapaani velkalastini jatkoi hiljalleen kevenemistään!
Asuntolaina
Mittavin velkani on asuntolainani – sitä on jäljellä vielä 67 627 euroa eli se lyheni parissa kuukaudessa 451 euroa. Elokuussa tuli asuntolainaani korontarkistus ja asuntolainani korkokulut kasvoivat noin 20 euroa kuussa.
Autolaina
Autolainaa minulla on parhaillaan noin 4 093 euroa eli se lyheni parissa kuukaudessa noin 312 euroa. Tällä autolainalla takaisinmaksuaika olisi noin 2 vuotta, mutta toki maksan sen nopeammin pois jos ylimääräistä rahaa kertyy.
Huonot velat
Huonoja velkoja eli erilaisia korkeakorkoisia luottokortti- ja osamaksuvelkoja minulla on parhaillaan noin 21 840 euroa eli ne lyhenivät parissa kuukaudessa 259 euroa. Luottokorttivelkaa on nyt 11 455 euroa ja osamaksuvelkoja 10 385 euroa.
Kokonaisvelat
Juuri nyt syyskuun loppupuolella kokonaisvelkani on 93 560 euroa – velkataakkani väheni edellisestä päivityksestä 1 022 euroa. Ennakoin velkojen lyhentämisen tahdin kiristyvän entisestään jatkossa palkkatulojeni merkittävän nousun ja energiakulujen laskun siivittämänä!
Nettovarallisuus
Nettovarallisuuteni eli kokonaisomaisuuteni arvo vähennettynä kaikista veloista on parhaillaan noin 23 237 euroa eli se kasvoi 1 349 euroa parissa kuukaudessa. Suurin vaikuttava tekijä nettovarallisuuden kasvuun oli velkojen lyhentäminen ja lähiaikoinakin ennustan velkojen lyhentämisen olevan sijoitusten kasvua suurempi tekijä nettovarallisuuteni suhteen.
Tulot
Tulojen puolella suurimmat ansiot kertyivät normityylin normityyliin vartijan työstäni palkkana; sieltä sain parissa kuukaudessa nettona 5 410 euroa. Tässä kuussa olen tehnyt huomattavasti ylitöitä; ennakoin ensi kuun palkkani olevan noin 1 500 euroa normaalia suuremmalla tasolla.
Nyt lokakuusta alkaen siirryn uuteen kohteeseen saman firman sisällä; ansioni nousevat esimerkiksi pääkaupunkilisän ja lisääntyvien yövuorojen vaikutuksesta arvioni mukaan nettona noin 200 euroa kuussa!
Lisäksi sain Youtubelta mainostuloja 108 euroa, affiliate-tuloja 40 euroa, korkosijoituksista tuottoa 2 euroa ja osinkoja 0,56 euroa.
Yhteensä keräsin siis tuloja nettona parissa kuukaudessa 5 561 euroa, mikä on aika keskimääräisellä tasolla muutaman viime tasoon verraten!
Menot
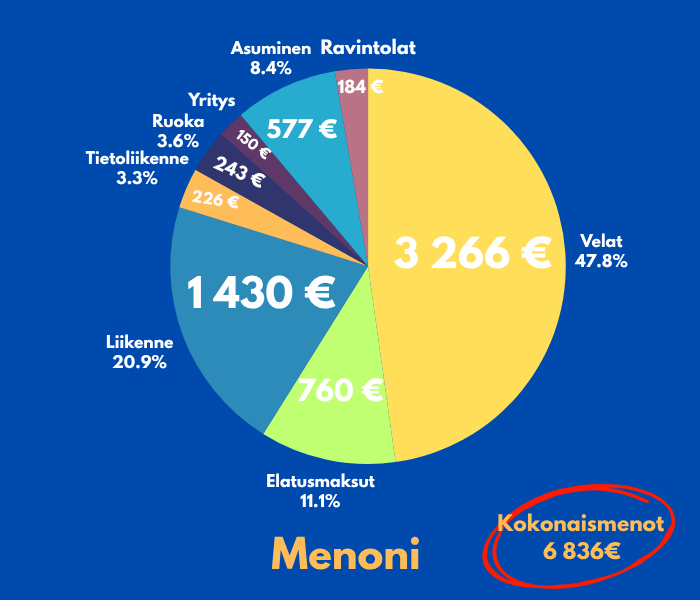
Jälleen kerran menoissani korostui velkojen osuus; niihin meni nyt kahdessa kuukaudessa lyhennykset ja korot huomioituna 3 266 euroa. Puolestaan asumiseen sähköstä kiinteistöveroon kului 577 euroa ja liikenteeseen upposi 1 430 euroa.
Ruokaan sain kulumaan 243 euroa, ravintoloihin 184 euroa ja elatusmaksuihin meni 760 euroa. Tietoliikenne- ja suoratoistopalveluihin kului 226 euroa ja yritykseni Investuntin menoihin 150 euroa.
Yhteensä kokonaismenoni olivat siis kahdessa kuukaudessa noin 6 836 euroa. Ne olivat huomattavasti normaalia korkeammalla tasolla erityisesti autohuollon ja kallistuneen polttoaineen vaikutuksesta.
Menoni syksyllä olivat normaalia korkeammalla tasolla erityisesti autohuollon ja polttoaineen hinnannousun vaikutuksesta
Säästöaste
Säästöaste on mielestäni oleellista huomioida oman talouden kehittymisen kannalta ja oikea laskukaava säästöasteen laskemiseen on seuraava: (tulot – menot + asuntolainan lyhennykset) tulot x 100 %
Tätä laskukaavaa hyödyntäen säästöasteeni on (5561 – 6836 + 451) / 5561 x 100 % = -14,8 %
Tämä säästöastehan ei ole millään tavalla tyydyttävällä tasolla, jatkossa se kehittyy suotuisammin nousevien tulojen ja menojen optimoinnin myötä.
Yhteenveto
Tällä kertaa oman talouteni luvut näyttivät kaksijakoisilta; positiivisia asioita olivat velkojen määrän väheneminen ja nettovarallisuuden ja negatiivista oli puolestaan tavallista korkeammat menot.
Näen oman tulevaisuuteni tässä kohtaa suhteellisen valoisana; lisääntyvät palkkatulot ja pienenevät sähkökulut nopeuttavat velkojen maksamista ja sitä kautta mahdollistavat ripeämmin laajamittaisemman sijoitustoiminnan!