
Kuvittele tilanne: olet tehnyt töitä lähes koko elämäsi, maksanut veroja ja eläkemaksuja vuosikymmenten ajan ja odottanut hetkeä, jolloin voisit viimein jättää työelämän taaksesi. Sitten kuulet uutisen: eläkkeelle pääsisikin tulevaisuudessa vasta 70-vuotiaana.
Kuulostaako kohtuuttomalta vai väistämättömältä?
Lokakuussa 2026 keskustelu eläkeiän nostamisesta 70 vuoteen nousi jälleen otsikoihin, kun valtiovarainministeriön virkamiehet ehdottivat alimman vanhuuseläkeiän nostamista asteittain 70 vuoteen. Ehdotuksessa ikäraja nousisi kuusi kuukautta ikäluokkaa kohden, ja nousun olisi tarkoitus alkaa vuonna 2032.
Kyse ei ole vielä päätetystä eläkeuudistuksesta, vaan ehdotuksesta. Se kuitenkin nostaa esiin yhden Suomen talouden vaikeimmista kysymyksistä: kuka maksaa tulevaisuuden eläkkeet, kun väestö ikääntyy ja työikäisten suhteellinen määrä pienenee?
Miksi eläkeikää halutaan nostaa?
Suomen eläkejärjestelmä perustuu pitkälti siihen, että työssäkäyvät rahoittavat nykyisten eläkeläisten eläkkeitä työuransa aikana maksettavilla eläkemaksuilla. Kyse ei siis ole yksinkertaisesti henkilökohtaisesta säästötilistä, jolle jokainen keräisi oman eläkkeensä.
Järjestelmä toimii helpommin tilanteessa, jossa työikäisiä on paljon suhteessa eläkeläisiin. Väestörakenteen muuttuessa yhtälöstä tulee vaikeampi.
Eläketurvakeskuksen mukaan vuonna 2025 Suomessa oli 65 vuotta täyttäneitä noin 38,5 jokaista sataa 15–64-vuotiasta kohden. Vuosisadan loppuun mennessä suhdeluvun ennustetaan nousevan lähes 70.
Tämä tarkoittaa, että tulevaisuudessa entistä pienempi työikäinen väestö joutuu kannattelemaan suurempaa eläkeläisten joukkoa. Samalla terveydenhuollon ja muiden ikääntyvälle väestölle tärkeiden palveluiden rahoitustarve kasvaa.
Yksi tapa vastata haasteeseen on pidentää työuria. Jos ihmiset jatkavat työssä pidempään, he maksavat eläkemaksuja useamman vuoden ajan ja aloittavat eläkkeen nostamisen myöhemmin.
Valtiovarainministeriön virkamiehet arvioivat, että eläkeiän nostaminen voisi tuoda Suomeen noin 50 000–120 000 työllistä lisää. Arvio kuvaa ehdotuksen mahdollista vaikutusta, ei varmaa lopputulosta.
Eläkeikä on jo nyt nousussa
Ajatus eläkeiän nostamisesta ei ole Suomessa uusi.
Vuoden 2017 eläkeuudistuksessa alin vanhuuseläkeikä sidottiin asteittain elinajanodotteeseen. Eläketurvakeskuksen työeläkelakipalvelun mukaan vuonna 1961 syntyneiden alin vanhuuseläkeikä on 64 vuotta ja 9 kuukautta, kun taas vuosina 1962–1964 syntyneillä se on 65 vuotta.
Vuonna 1965 ja sen jälkeen syntyneiden eläkeikä määräytyy elinajanodotteen kehityksen perusteella. Tavoitteena on pitää työssäoloajan ja eläkeajan suhde pitkällä aikavälillä hallittavana.
Eläketurvakeskuksen nykyisissä pitkän aikavälin laskelmissa vuonna 1980 syntyneiden alin vanhuuseläkeikä on 66 vuotta ja 7 kuukautta. Vuonna 2000 syntyneillä vastaava laskennallinen ikä on 68 vuotta ja 4 kuukautta.
Nämä ovat nykyiseen lainsäädäntöön ja laskentaoletuksiin perustuvia arvioita, eivät lopullisia lupauksia siitä, milloin kyseiset ikäluokat voivat jäädä eläkkeelle.
Jos 70 vuoden eläkeikää koskeva ehdotus toteutuisi, se merkitsisi nykyiseen järjestelmään verrattuna huomattavaa muutosta erityisesti nuoremmille sukupolville.
Onko 70-vuotiaana työskentely realistista?
Tässä kohtaa keskustelu muuttuu monimutkaisemmaksi.
On helppo perustella eläkeiän nostamista tilastoilla, jos keskimääräinen elinikä pitenee. Mutta keskimääräinen elinikä ei kerro koko totuutta siitä, kuinka pitkään ihmiset pystyvät tekemään työtä.
Toimistotyötä tekevä asiantuntija voi pystyä jatkamaan työuraansa pitkälle 60-vuotiaaksi tai jopa 70-vuotiaaksi. Fyysisesti raskasta työtä tekevä rakennustyöntekijä, hoitaja tai varastotyöntekijä voi puolestaan kohdata aivan erilaisia rajoitteita.
Myös ihmisten terveydentila, koulutus, työolosuhteet ja elämäntilanteet vaihtelevat huomattavasti. Kaikilla ei ole samanlaisia mahdollisuuksia jatkaa työelämässä.
Työterveyslaitoksen lokakuussa 2026 julkaisemassa katsauksessa nostettiin esiin esimerkiksi, että 55–66-vuotiailla työuupumusta ei esiinny nuorempia ikäluokkia enempää. Puolestaan 55-66-vuotiaista työkykynsä arvioi erinomaiseksi 39 %, mikä on hieman alempi luku nuorempiin ikäluokkiin verrattuna.
Lisäksi työkyky ei yksin ratkaise asiaa. Ihminen voi olla terve ja halukas tekemään töitä, mutta työnantajalla ei välttämättä ole tarjota sopivaa työpaikkaa.
Jos eläkeikä nousee mutta ikääntyneiden työllistyminen ei onnistu, seurauksena voi olla, että osa ihmisistä joutuu olemaan pitkään työelämän ulkopuolella ennen vanhuuseläkkeen alkamista.
Siksi eläkeiän nostamista pitäisi tarkastella yhdessä työkyvyn ylläpitämisen, työolojen, uudelleenkoulutuksen ja ikääntyneiden työllistymismahdollisuuksien kanssa.
Mitä eläkeiän nostaminen tarkoittaisi tavalliselle suomalaiselle?
Käytännössä vaikutukset riippuisivat siitä, miten uudistus toteutettaisiin ja millainen ihmisen työura olisi ollut.
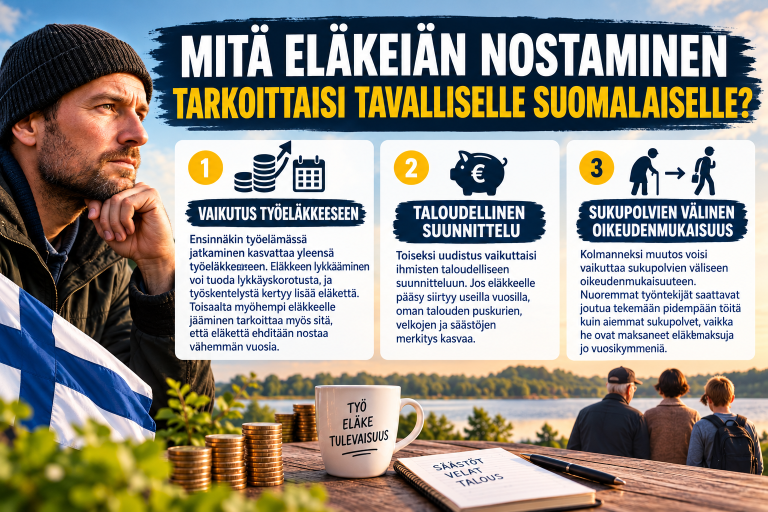
Ensinnäkin työelämässä jatkaminen kasvattaa yleensä työeläkettä. Eläkkeen lykkääminen voi tuoda lykkäyskorotusta, ja työskentelystä kertyy lisää eläkettä. Toisaalta myöhempi eläkkeelle jääminen tarkoittaa myös sitä, että eläkettä ehditään nostaa vähemmän vuosia.
Toiseksi uudistus vaikuttaisi ihmisten taloudelliseen suunnitteluun. Jos eläkkeelle pääsy siirtyy useilla vuosilla, oman talouden puskurien, velkojen ja säästöjen merkitys kasvaa.
Kolmanneksi muutos voisi vaikuttaa sukupolvien väliseen oikeudenmukaisuuteen. Nuoremmat työntekijät saattavat joutua tekemään pidempään töitä kuin aiemmat sukupolvet, vaikka he ovat maksaneet eläkemaksuja jo vuosikymmeniä.
On kuitenkin tärkeää huomata, että eläkemaksut eivät ole henkilökohtaisia talletuksia, jotka palautetaan eläkeiässä täsmälleen samansuuruisina. Työeläkejärjestelmässä rahoitus, eläkeoikeudet ja riskien jakaminen perustuvat lainsäädäntöön.
Eläkeikä ei myöskään ole sama asia kuin työkyvyttömyyseläkkeen tai muiden etuuksien saamisen ehdot. Jos ihminen ei pysty jatkamaan työssä terveydellisistä syistä, hänen tilanteensa arvioidaan erikseen sovellettavien sääntöjen perusteella.
Voisiko eläkeiän nostamisella olla myös hyviä puolia?
Eläkeiän nostamista ei kannata tarkastella pelkästään kielteisten vaikutusten kautta.
Jos ihmiset elävät pidempään ja pysyvät terveinä, pidempi työura voi olla joillekin mielekäs vaihtoehto. Työ voi tarjota sosiaalisia suhteita, merkityksellisyyttä ja taloudellista turvaa. Kaikki eivät halua jäädä eläkkeelle heti, kun se on mahdollista.
Pidemmät työurat voisivat myös vahvistaa julkista taloutta. Jos työllisten määrä kasvaa, verotuloja kertyy enemmän ja eläkkeiden maksaminen voi helpottua. Tämä voisi vähentää painetta korottaa veroja tai tehdä muita menoleikkauksia.
Hyödyt eivät kuitenkaan synny automaattisesti. Ratkaisevaa on, kuinka moni pystyy jatkamaan työssä, kuinka paljon lisätyötä syntyy ja millaisia vaikutuksia uudistuksella on muihin etuuksiin ja julkisiin menoihin.
Lisäksi eläkeiän nostaminen voi vaikuttaa työpaikkojen vaihtuvuuteen ja urasuunnitteluun. Vaikutukset riippuvat esimerkiksi siitä, täydentävätkö ikääntyneet työntekijät nuorempien työpanosta vai kilpailevatko he samoista työpaikoista. Tätä ei pidä olettaa etukäteen kumpaankaan suuntaan.
Entä jos suomalaiset eläköitymisen omiin käsiinsä?
Eläkejärjestelmästä keskusteltaessa unohtuu toisinaan yksi tärkeä asia: lakisääteinen eläkeikä ei ole sama asia kuin taloudellisen vapauden saavuttamisen ikä.
Jos tavoitteena on lopettaa palkkatyö esimerkiksi 50- tai 55-vuotiaana, pelkkä lakisääteinen eläkejärjestelmä ei yleensä riitä tämän tavoitteen rahoittamiseen. Tarvitaan omaa varallisuutta, sijoituksia tai muita tulonlähteitä, joiden avulla elämisen kulut voidaan kattaa.
Tätä ajatusta kutsutaan FIRE-liikkeeksi eli taloudelliseksi riippumattomuudeksi ja varhaiseksi eläköitymiseksi. Tavoitteena on rakentaa taloudellinen tilanne, jossa työn tekeminen ei ole enää välttämätöntä toimeentulon kannalta.
Yksinkertainen esimerkki havainnollistaa ajatusta.
Jos henkilön menot ovat 2 000 euroa kuukaudessa, vuodessa rahaa tarvitaan 24 000 euroa. Jos sijoituksista nostetaan pitkällä aikavälillä esimerkiksi neljä prosenttia vuodessa, laskennallinen tavoitevarallisuus olisi 600 000 euroa.
Tämä on vain karkea esimerkki. Neljän prosentin nostosääntö ei takaa varallisuuden riittävyyttä, ja verotus, sijoitustuotot, inflaatio sekä pitkä eläkeaika vaikuttavat todelliseen tarpeeseen.
Silti esimerkki osoittaa, miksi omien menojen hallinta ja varallisuuden kasvattaminen voivat olla merkityksellisiä. Taloudellinen riippumattomuus antaa mahdollisuuden valita, milloin haluaa tehdä töitä ja milloin haluaa käyttää aikansa muuhun.
Kaikilla ei tietenkään ole riittäviä tuloja säästämiseen, eikä sijoittaminen ratkaise yksin eläkejärjestelmän rahoitusta. FIRE on vaihtoehto niille, joiden elämäntilanne ja taloudelliset mahdollisuudet sallivat sen, ei yleispätevä ratkaisu kaikille suomalaisille.
Mitä vaihtoehtoja Suomella on?
Eläkeiän nostaminen on yksi mahdollinen keino vahvistaa eläkejärjestelmän kestävyyttä. Se ei kuitenkaan ole ainoa vaihtoehto, eikä mikään yksittäinen ratkaisu poista kaikkia ikääntymisen aiheuttamia haasteita.
Suomessa voidaan keskustella esimerkiksi seuraavista keinoista:
Työllisyysasteen nostaminen. Mitä useampi työikäinen on työssä, sitä laajempi on eläkemaksuja ja veroja maksava joukko.
Työkyvyn parantaminen. Parempi työterveys, kuntoutus ja joustavammat työjärjestelyt voivat auttaa ihmisiä jatkamaan työssä pidempään.
Tuottavuuden kasvattaminen. Jos työntekijä pystyy tuottamaan enemmän arvoa tunnissa, talouden rahoituspohja voi vahvistua ilman vastaavaa työajan pidentämistä.
Eläkejärjestelmän rahoituksen uudistaminen. Maksujen, etuuksien, sijoitustuottojen ja muiden rahoitusratkaisujen vaikutuksia voidaan arvioida kokonaisuutena.
Oman talouden vahvistaminen. Säästäminen, velkojen hallinta ja pitkäjänteinen sijoittaminen voivat vähentää yksilön riippuvuutta yhdestä tulonlähteestä.
Näillä vaihtoehdoilla on erilaisia vaikutuksia eri ihmisryhmiin. Siksi eläkejärjestelmän uudistamisesta pitäisi keskustella myös sen kautta, miten kustannukset ja hyödyt jakautuvat eri sukupolvien, ammattien ja tuloluokkien kesken.
Johtopäätös: onko 70 vuodesta tulossa uusi eläkeikä?
Eläkeiän nostaminen 70 vuoteen ei ole lokakuussa 2026 voimassa oleva päätös, vaan valtiovarainministeriön virkamiesten ehdotus. Nykyisessä järjestelmässä eläkeikä nousee jo elinajanodotteen perusteella, joten tulevien sukupolvien eläkeikä voi olla nykyistä korkeampi ilman erillistä 70 vuoden ylärajaa koskevaa uudistustakin.
Suomen on joka tapauksessa löydettävä kestävä tapa rahoittaa eläkkeet väestön ikääntyessä. Työurien pidentäminen on yksi mahdollinen keino, mutta sen vaikutukset riippuvat siitä, pystyvätkö ihmiset jatkamaan työssään ja löytyykö heille työtä.
Lopulta kysymys ei ole vain siitä, pitäisikö ihmisten tehdä töitä 65-, 67- vai 70-vuotiaiksi asti. Kyse on myös siitä, millaisen yhteiskunnan haluamme rakentaa: sellaisen, jossa mahdollisimman moni pystyy tekemään työtä terveenä ja omasta tahdostaan, vai sellaisen, jossa yhä useampi joutuu jatkamaan työuraansa taloudellisen pakon vuoksi.
Mitä mieltä sinä olet? Pitäisikö Suomessa nostaa alin vanhuuseläkeikä 70 vuoteen, vai pitäisikö eläkejärjestelmän kestävyyttä parantaa muilla keinoilla?