”Investing and Insurance Home and Family Insurance Concept” created by Anastasiia Nurullina, from brand corelens on Canva.com
Kuvittele tilanne, jossa avaat sijoitustilisi ja näet siellä ensimmäistä kertaa 100 000 euroa. Se on summa, joka voi tuntua tavalliselle palkansaajalle lähes saavuttamattomalta. Asuntolaina painaa, ruoka maksaa enemmän kuin ennen, laskut kasaantuvat ja palkasta tuntuu jäävän käteen aivan liian vähän.
Silti ensimmäisen 100 000 euron saavuttaminen on täysin mahdollista, vaikka et olisi syntynyt varakkaaseen perheeseen, tienaisi kuusinumeroisia summia tai saisi suurta perintöä.
Salaisuus ei ole yksittäinen osake, kryptovaluutta tai nerokas sijoitusvinkki. Se on yhdistelmä säästämistä, tulojen kasvattamista, järkevää sijoittamista ja aikaa.
Tässä artikkelissa käyn kanssasi läpi, miten voit rakentaa ensimmäisen 100 000 euron varallisuutesi Suomessa – ja miksi ensimmäinen satatonninen on usein koko matkan vaikein etappi.
Ymmärrä mitä 100 000 euroa oikeasti tarkoittaa
Ensimmäinen asia on erottaa toisistaan säästöt, sijoitusvarallisuus ja nettovarallisuus.
Jos pankkitililläsi on 10 000 euroa ja sijoituksissasi 20 000 euroa, sinulla on yhteensä 30 000 euroa rahoitusvarallisuutta. Jos sinulla on lisäksi asuntolainaa ja muita velkoja, todellinen nettovarallisuutesi voi olla huomattavasti pienempi.
Nettovarallisuus = varat − velat.
Varoihin voidaan laskea esimerkiksi:
Pankkitilit ja käteinen.
Osakkeet, ETF:t ja sijoitusrahastot.
Sijoitusasunnot ja muut omaisuuserät
Oman kodin arvioitu markkina-arvo.
Muu merkittävä omaisuus.
Näistä vähennetään kaikki velat, kuten asuntolaina, kulutusluotot ja luottokorttivelat.
Määrittele siis ensin tavoitteesi. Haluatko 100 000 euroa sijoituksiin vai 100 000 euroa nettovarallisuutta? Jälkimmäiseen voit päästä myös asuntolainaa lyhentämällä, mutta sijoitusvarallisuus tarjoaa yleensä enemmän joustavuutta esimerkiksi taloudellisen riippumattomuuden tavoittelussa.
Laske lähtötilanteesi
Moni haaveilee varallisuuden kasvattamisesta, mutta ei tiedä tarkasti, missä taloudellinen tilanteensa tällä hetkellä on.
Ilman lähtötasoa on vaikea tietää, kuinka pitkä matka tavoitteeseen on tai mitä pitäisi muuttaa.
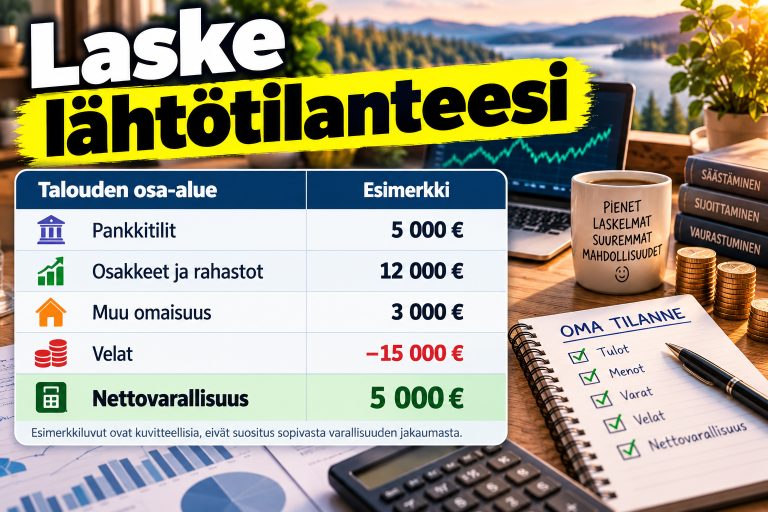
Tee itsellesi yksinkertainen laskelma:
Talouden osa-alue
Esimerkki
Pankkitilit
5 000 €
Osakkeet ja rahastot
12 000 €
Muu omaisuus
3 000 €
Velat
−15 000 €
Nettovarallisuus
5 000 €
Esimerkkiluvut ovat kuvitteellisia, eivät suositus sopivasta varallisuuden jakaumasta.
Seuraavaksi päätä, kuinka paljon pystyt kasvattamaan nettovarallisuuttasi kuukausittain.
Tavoitteen ei tarvitse olla täydellinen. Tärkeintä on, että mittaat kehitystä säännöllisesti ja huomaat, mihin suuntaan olet menossa.
Ensimmäinen tärkeä askel voi olla myös kalliin kulutusluoton maksaminen pois. Jos velan korko on korkea, sen lyhentäminen voi olla taloudellisesti järkevämpää kuin vastaavan summan sijoittaminen epävarmoille markkinoille.
Laske lähtötilanteesi – ota talous haltuun! (Kuva: ChatGPT)
Nosta säästöastettasi
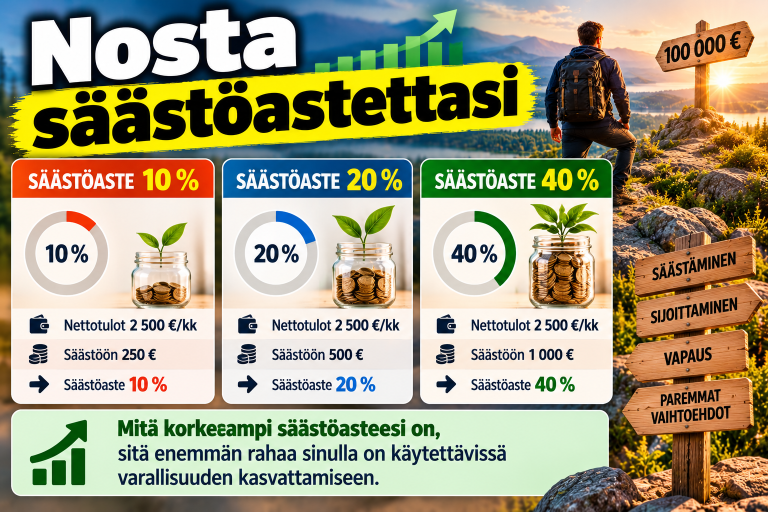
Jos haluat päästä ensimmäiseen 100 000 euroon, yksi tärkeimmistä mittareista on säästöasteesi.
Säästöaste kertoo, kuinka suuren osan nettotuloistasi säästät tai sijoitat.
Mitä korkeampi säästöasteesi on, sitä enemmän rahaa sinulla on käytettävissä varallisuuden kasvattamiseen.
Tämä ei kuitenkaan tarkoita, että sinun pitäisi elää pelkällä kaurapuurolla tai luopua kaikesta, mikä tekee elämästä mukavaa. Liian tiukka säästämisohjelma voi johtaa siihen, että luovut tavoitteesta kokonaan.
Parempi strategia on tunnistaa toistuvat kulut, jotka eivät oikeasti tuo elämääsi paljon arvoa.
Voisitko vaihtaa halvempaan puhelinliittymään? Tarvitsetko kaikkia suoratoistopalveluitasi? Voisitko suunnitella ruokaostokset paremmin tai vähentää heräteostoksia?
Jos saat karsittua kuluistasi 200 euroa kuukaudessa, se tarkoittaa 2 400 euroa vuodessa. Kymmenessä vuodessa summa on jo 24 000 euroa ennen mahdollisia sijoitustuottoja.
Ja tässä on tärkeä huomio: säästöjen ei tarvitse olla valtavia, jotta niillä olisi merkitystä. Ratkaisevaa on se, että pystyt jatkamaan kuukausi toisensa jälkeen.
.
Nosta säästöastettasi kohti vapautta (kuva: ChatGPT)
Kasvata tulojasi
Kulujen karsiminen on hyvä alku, mutta siinä on yksi ongelma: menoja voi leikata vain tiettyyn pisteeseen asti.
Tulojen kasvattamisella ei ole aivan samanlaista rajaa.
Jos tienaat 2 500 euroa nettona kuukaudessa ja saat säästöön 500 euroa, säästöasteesi on 20 prosenttia. Jos onnistut kasvattamaan nettotulosi 3 000 euroon ja pidät kulusi ennallaan, säästöön jää jo 1 000 euroa.
Sama henkilö voi siis kaksinkertaistaa kuukausittaisen sijoitussummansa ilman, että hänen tarvitsee leikata elinkustannuksiaan entisestään.
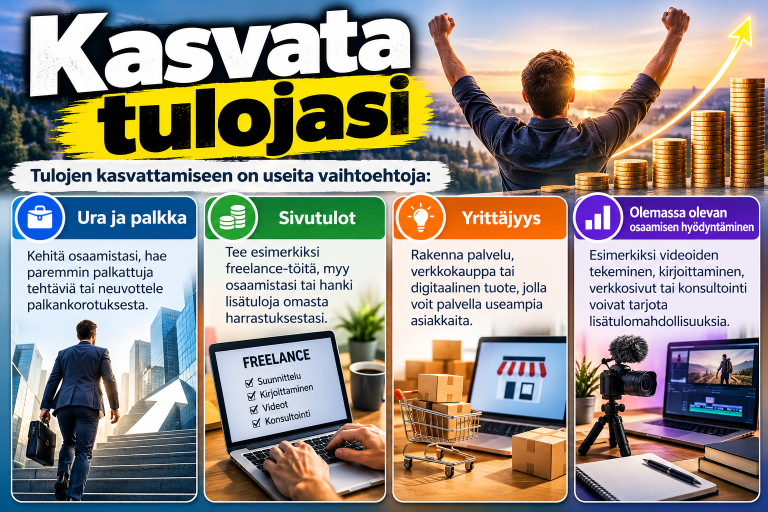
Tulojen kasvattamiseen on useita vaihtoehtoja:
Ura ja palkka: kehitä osaamistasi, hae paremmin palkattuja tehtäviä tai neuvottele palkankorotuksesta.
Sivutulot: tee esimerkiksi freelance-töitä, myy osaamistasi tai hanki lisätuloja omasta harrastuksestasi.
Yrittäjyys: rakenna palvelu, verkkokauppa tai digitaalinen tuote, jolla voit palvella useampia asiakkaita.
Olemassa olevan osaamisen hyödyntäminen: esimerkiksi videoiden tekeminen, kirjoittaminen, verkkosivut tai konsultointi voivat tarjota lisätulomahdollisuuksia.
Kaikki sivutulot eivät tietenkään muutu voitoksi. Yrittäjyydessä on kustannuksia, veroja ja epävarmuutta. Siksi kannattaa aloittaa pienesti ja selvittää, onko idealle todellista kysyntää.
Tärkein sääntö on tämä: kun tulosi kasvavat, älä anna kaikkien lisätulojen kadota elämäntyylin kallistumiseen. Ohjaa osa palkankorotuksista ja sivutuloista automaattisesti säästöihin ja sijoituksiin.
Voit kasvattaa tulojasi esim. kehittämällä osaamistasi, hankkimalla sivutulolla tai yrittämisen avulla (Kuva: ChatGPT)
Laita raha töihin
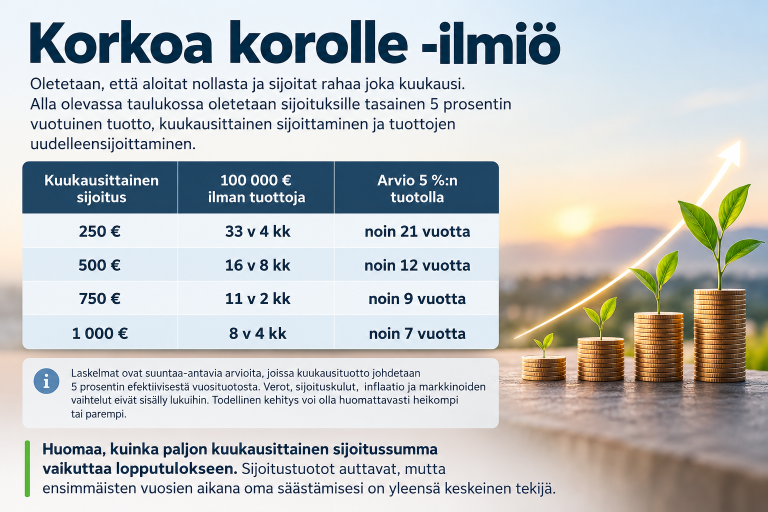
Pelkästään säästämällä 100 000 euron saavuttaminen voi viedä pitkään. Sijoittaminen voi nopeuttaa matkaa, sillä sijoitusten tuotot voivat puolestaan tuottaa lisää tuottoa.
Tätä kutsutaan korkoa korolle -ilmiöksi. Osakkeissa ja osakerahastoissa kyse ei ole taatusta korosta, vaan sijoitusten arvonkehityksestä ja mahdollisesti uudelleen sijoitetuista osingoista.
Yksinkertaistettu alla oleva esimerkki havainnollistaa eroa.
Korkoa korolle -ilmiö auttaa sinua vaurastumaan nopeammin sijoittamisen avulla (Kuva: ChatGPT)
Älä yritä rikastua yhdessä yössä
Kun tavoitteena on ensimmäinen 100 000 euroa, houkutus ottaa suuria riskejä voi olla melkoinen.
Sosiaalinen media on täynnä tarinoita ihmisistä, jotka ovat rikastuneet kryptovaluutoilla, yksittäisillä osakkeilla tai erilaisilla kaupankäyntistrategioilla. Näiden tarinoiden rinnalla jää usein näkymättömiin se joukko, joka menetti rahansa.
Varallisuuden kasvattamisen ei tarvitse perustua siihen, että löydät seuraavan kurssiraketin.
Monelle pitkäjänteiselle sijoittajalle laajasti hajautettu, matalakuluinen indeksirahasto voi olla varteenotettava vaihtoehto. Se tarjoaa hajautusta useisiin yhtiöihin ilman, että jokainen sijoituskohde pitäisi valita itse.
Hajauttaminen ei poista markkinariskiä, eikä osakerahasto sovi automaattisesti kaikille tai kaikkiin aikajänteisiin. Sijoituskohde kannattaa valita oman riskinsietokyvyn ja rahan käyttötarpeen mukaan.
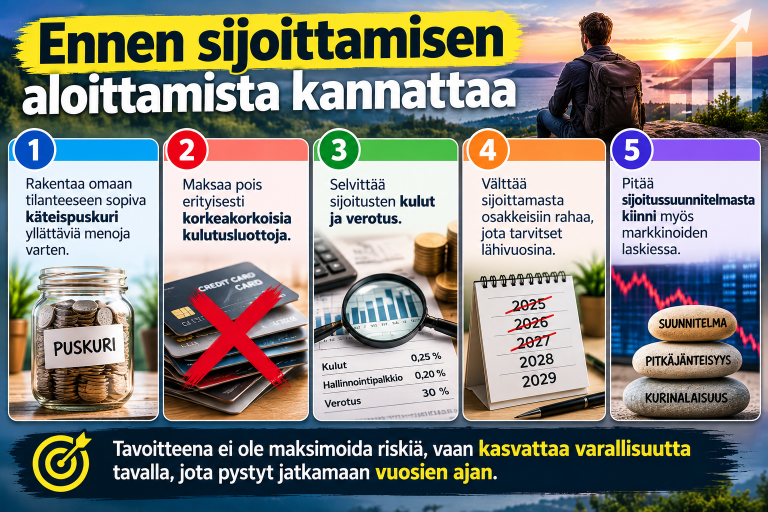
Ennen sijoittamisen aloittamista kannattaa myös:
Rakentaa omaan tilanteeseen sopiva käteispuskuri yllättäviä menoja varten.
Maksaa pois erityisesti korkeakorkoisia kulutusluottoja.
Selvittää sijoitusten kulut ja verotus.
Välttää sijoittamasta osakkeisiin rahaa, jota tarvitset lähivuosina.
Pitää sijoitussuunnitelmasta kiinni myös markkinoiden laskiessa.
Tavoitteena ei ole maksimoida riskiä, vaan kasvattaa varallisuutta tavalla, jota pystyt jatkamaan vuosien ajan.
Ennen sijoittamisen aloittamista kannattaa mm. säästää käteispuskuri, maksaa huonot velat pois ja selvittää sijoitusten kulut ja verotus. (Kuva: ChatGPT)
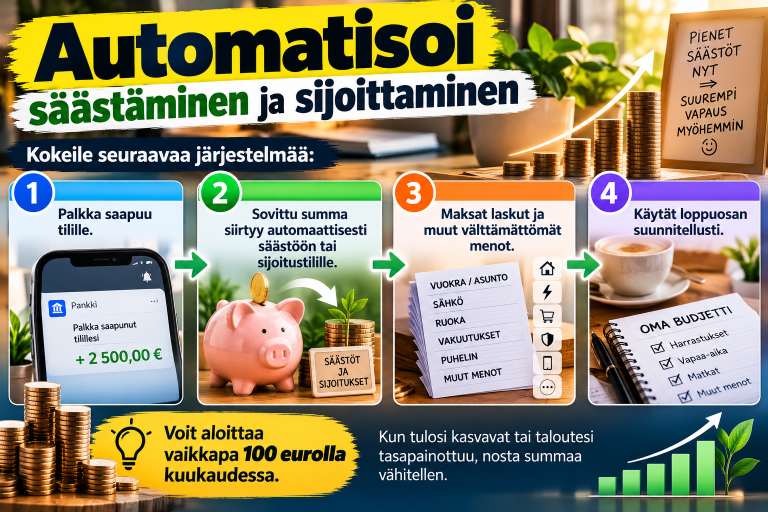
Automatisoi säästäminen ja sijoittaminen
Yksi tehokkaimmista tavoista edetä kohti 100 000 euroa on tehdä säästämisestä automaattista.
Jos odotat kuukauden loppuun ja sijoitat vasta sen, mitä sattuu jäämään jäljelle, sijoitussumma saattaa vaihdella huomattavasti. Joskus rahaa jää, joskus ei.
Kokeile sen sijaan seuraavaa järjestelmää:
Palkka saapuu tilille.
Sovittu summa siirtyy automaattisesti säästöön tai sijoitustilille.
Maksat laskut ja muut välttämättömät menot.
Käytät loppuosan suunnitellusti.
Voit aloittaa vaikkapa 100 eurolla kuukaudessa. Kun tulosi kasvavat tai taloutesi tasapainottuu, nosta summaa vähitellen.
Älä myöskään unohda seurata kehitystä. Kun näet varallisuutesi kasvavan esimerkiksi 10 000 eurosta 20 000 euroon ja siitä edelleen 30 000 euroon, tavoitteesta tulee konkreettisempi.
Automatisoi säästäminen ja sijoittaminen siirtämällä tietty sovittu summa suoraan säästöön tai sijoitustilille ennen muita menoja (Kuva: ChatGPT)
Muista, ettei jokaisen tarvitse vaurastua samalla tavalla
Suomalaisten varallisuudesta saa kiinnostavan vertailukohdan Tilastokeskuksen tilastoista. Kotitalouksien nettovarallisuuden mediaani oli vuonna 2023 noin 96 000 euroa, kun keskiarvo oli noin 228 700 euroa. Luvut koskevat kotitalouksia, eivät yksittäisiä henkilöitä, ja niihin sisältyy myös esimerkiksi asuntovarallisuutta.
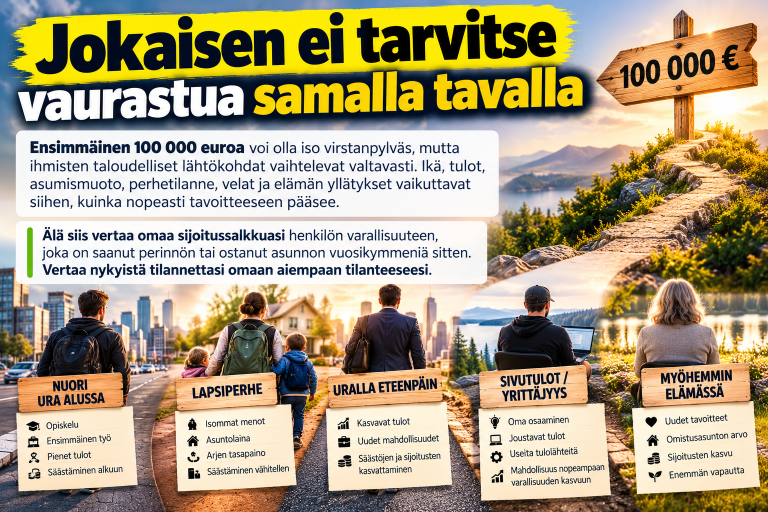
Tämä on tärkeä muistutus: ensimmäinen 100 000 euroa voi olla iso virstanpylväs, mutta ihmisten taloudelliset lähtökohdat vaihtelevat valtavasti. Ikä, tulot, asumismuoto, perhetilanne, velat ja elämän yllätykset vaikuttavat siihen, kuinka nopeasti tavoitteeseen pääsee.
Älä siis vertaa omaa sijoitussalkkuasi henkilön varallisuuteen, joka on saanut perinnön tai ostanut asunnon vuosikymmeniä sitten. Vertaa nykyistä tilannettasi omaan aiempaan tilanteeseesi.
Varallisuuden kasvattaminen ei myöskään tarkoita sitä, että kaikki elämässä pitäisi uhrata rahalle. Taloudellisen turvallisuuden tarkoitus on antaa enemmän vaihtoehtoja, ei tehdä jokaisesta päivästä säästöprojektia.
Jokaisen ei tarvitse vaurastua samalla tavalla - vertaa siis nykyistä tilannettasi omaan aiempaan tilanteeseesi, ei muihin ihmisiin. (Kuva: ChatGPT)
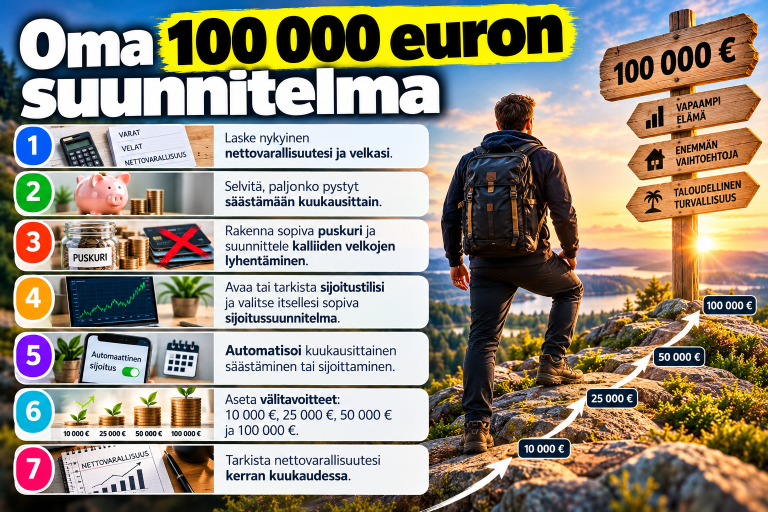
Konkreettinen toimintasuunnitelma ensimmäiseen 100 000 euroon
Jos haluat päästä tavoitteeseen, älä jää odottamaan täydellistä hetkeä. Tee seuraavat asiat jo tämän kuukauden aikana.
Oma 100 000 euron suunnitelma koostuu mm. nykyisen taloustilanteen selvittämisestä, sopivan puskurin rakentamisesta ja sijoittamisen automatisoinnista. (Kuva: ChatGPT)
Yhteenveto
Ensimmäisen 100 000 euron saavuttaminen ei yleensä vaadi yhtä suurta oivallusta. Se vaatii joukon pieniä päätöksiä, joita toistat riittävän pitkään.
Säästä osa tuloistasi, kehitä ansaintakykyäsi, sijoita suunnitelmallisesti ja vältä taloudellisia virheitä, jotka pakottavat aloittamaan alusta. Kun tulosi kasvavat, kasvata myös säästöjäsi. Kun markkinat heilahtelevat, muista, miksi aloitit.
Ja tärkeimpänä: älä odota, että sinulla on täydellinen palkka, täydellinen sijoituskohde tai täydellinen elämäntilanne.
Ensimmäinen 100 000 euroa ei synny siitä, kuinka paljon rahaa tienaat yhtenä kuukautena. Se syntyy siitä, kuinka suuren osan tuloistasi pystyt muuttamaan pitkäjänteisesti kasvavaksi varallisuudeksi.