
”economic success management business cash growing loan profit concept hand earning income tax care salary budget debt rich businessman” created by KHUNKORN, from brand khunkorn on Canva.com
Velka on yksi henkilökohtaisen talouden puhutuimmista aiheista. Monelle velka tarkoittaa taloudellista epävarmuutta, jatkuvia kuukausieriä ja vuosien mittaista sitoutumista pankin asiakkaaksi. Toiset puolestaan näkevät velan työkaluna, jonka avulla voi hankkia omaisuutta, kasvattaa varallisuutta ja saavuttaa taloudellista riippumattomuutta nopeammin.
Mutta kumpi näkökulma on oikeassa?
Onko velka aina huono asia, vai voiko velka olla yksi tehokkaimmista tavoista kasvattaa omaa varallisuutta?
Todellisuudessa vastaus ei ole aivan yksinkertainen. Velka voi olla taloudellinen taakka, joka rajoittaa elämää vuosikymmeniksi. Toisaalta oikein käytettynä se voi mahdollistaa asioita, joiden saavuttaminen pelkästään säästämällä olisi huomattavasti vaikeampaa.
Tässä artikkelissa käydään läpi, milloin velka on järkevää, milloin siitä kannattaa pysyä kaukana ja miten velka vaikuttaa matkalla kohti taloudellista riippumattomuutta.
Miksi velkaa pidetään automaattisesti huonona asiana?
Monelle suomalaiselle on opetettu jo lapsuudesta lähtien, että velka kannattaa maksaa mahdollisimman nopeasti pois. Ajatus ei ole täysin väärä. Velka tarkoittaa aina tulevaisuuteen kohdistuvaa taloudellista sitoumusta.
Kun otat lainaa, sitoudut maksamaan takaisin sekä lainatun pääoman että korot. Lisäksi lainaan voi liittyä erilaisia avausmaksuja, tilinhoitomaksuja ja muita kustannuksia.
Velan suurin ongelma on se, että se vähentää tulevaisuuden taloudellista liikkumavaraa.
Jos kuukausittaisista nettotuloistasi merkittävä osa menee lainojen lyhennyksiin ja korkoihin, käytettävissä oleva rahamäärä pienenee. Tämä voi vaikeuttaa säästämistä, sijoittamista ja yllättäviin menoihin varautumista.
Esimerkiksi 3 000 euroa kuukaudessa nettona ansaitseva henkilö voi olla hyvin erilaisessa taloudellisessa tilanteessa riippuen siitä, onko hänen lainanhoitokuluihinsa käytettävä 300 vai 1 200 euroa kuukaudessa.
Velka voi myös lisätä stressiä. Työpaikan menettäminen, sairastuminen tai korkojen nousu voivat muuttua huomattavasti suuremmiksi ongelmiksi silloin, kun taloudessa on paljon pakollisia kuukausittaisia menoja.
Tästä huolimatta on virhe ajatella, että kaikki velka olisi automaattisesti huonoa.
Hyvä ja huono velka - mitä eroa niillä on?
Yksi hyödyllisimmistä tavoista tarkastella velkaa on jakaa se kahteen kategoriaan: hyvään ja huonoon velkaan.
Tämä ei ole mikään virallinen taloustieteen luokittelu, vaan käytännöllinen tapa arvioida velan tarkoitusta ja taloudellisia vaikutuksia.
Hyvä velka on velkaa, jonka avulla hankitaan jotain, joka voi säilyttää tai kasvattaa arvoaan tai parantaa tulevaa tulonhankintakykyä.
Huono velka puolestaan rahoittaa usein kulutusta, jonka taloudellinen arvo katoaa nopeasti, mutta velan takaisinmaksu jatkuu vielä pitkään.
Tarkastellaan muutamaa esimerkkiä.
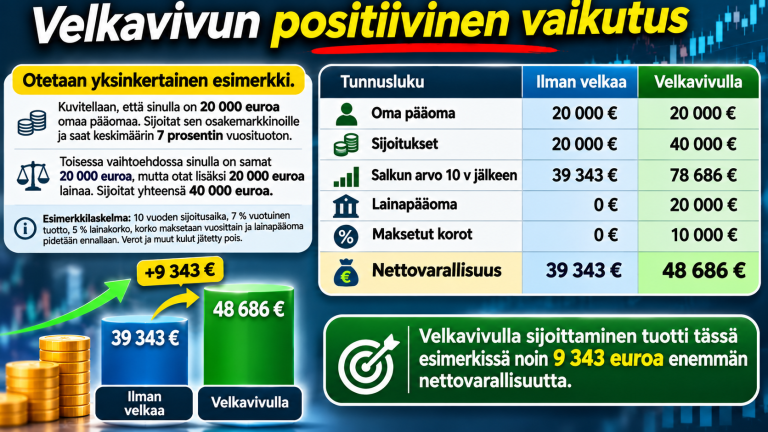
Velan käyttötarkoitus | Tyypillinen arvio |
|---|---|
Asuntolaina omaan kotiin | Voi olla järkevää |
Laina sijoitusasuntoon | Voi olla järkevää |
Opintolaina | Voi olla järkevää |
Yrityslaina kannattavaan liiketoimintaan | Voi olla järkevää |
Kulutusluotto lomamatkaan | Usein huonoa |
Luottokorttivelka kulutukseen | Usein huonoa |
Osamaksu tarpeettomaan elektroniikkaan | Usein huonoa |
Kallis autolaina | Riippuu tilanteesta |
Oleellista on ymmärtää, ettei lainan käyttötarkoitus yksin ratkaise sen järkevyyttä. Myös korko, takaisinmaksuaika, riskit ja oma maksukyky vaikuttavat kokonaisuuteen.
Esimerkiksi sijoitusasuntolaina voi olla huono päätös, jos asunto tuottaa jatkuvasti tappiota ja lainanhoito perustuu liian optimistisiin oletuksiin.
Vastaavasti kohtuullisella korolla otettu laina voi olla perusteltu, jos sillä rahoitetaan tarpeellinen hankinta, joka parantaa omaa taloudellista tilannetta pitkällä aikavälillä.
Asuntolaina - onko velka omaan kotiin hyvä sijoitus?
Asuntolaina on monelle suomalaiselle elämän suurin yksittäinen velka. Oman kodin hankkimista pidetään usein yhtenä tärkeimmistä taloudellisista tavoitteista. Asunto tarjoaa turvallisuutta ja asumisen vakautta, mutta samalla se sitoo huomattavan määrän pääomaa.
Otetaan esimerkki.
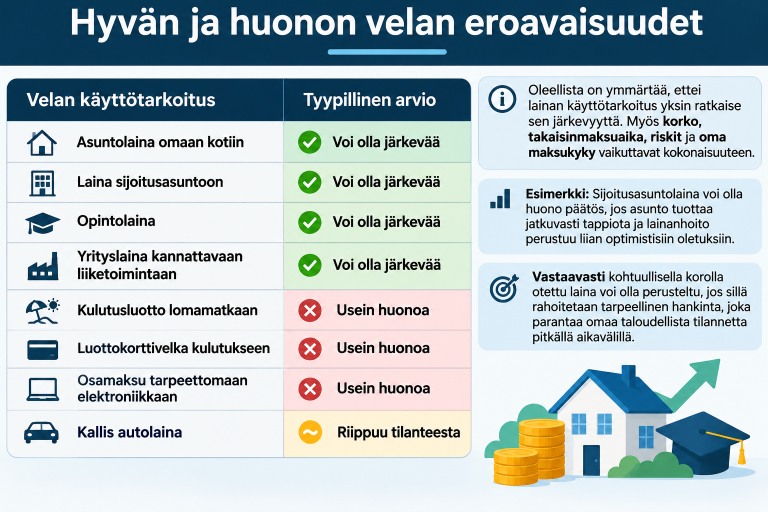
Henkilö ostaa 200 000 euron asunnon ja ottaa sitä varten 180 000 euron asuntolainan.
Jos asunnon arvo nousee seuraavan kymmenen vuoden aikana 10 prosenttia, sen arvo on 220 000 euroa.
Omistajan varallisuus on kasvanut asunnon arvonnousun ansiosta, ja samalla lainapääoma on lyhentynyt.
Tämä on yksi velkavivun keskeisistä hyödyistä: voit hankkia merkittävän omaisuuserän käyttämällä vain osan sen hinnasta omana pääomana.
Mutta velkavipu toimii myös toiseen suuntaan.
Jos asunnon arvo laskee 20 prosenttia, sen markkina-arvo on enää 160 000 euroa. Alkuperäinen 180 000 euron laina voi tällöin olla suurempi kuin asunnon arvo, vaikka lainaa olisi jo lyhennetty jonkin verran.
Lisäksi asunnon omistamiseen liittyy korkokuluja, remontteja, vastikkeita ja muita kustannuksia.
Siksi asuntolaina ei ole automaattisesti hyvää velkaa. Se voi kuitenkin olla perusteltu tapa hankkia pitkäaikainen koti ja kasvattaa omaa varallisuutta.
Sijoitusvelka - voiko lainarahalla rikastua?
Yksi mielenkiintoisimmista velan käyttötarkoituksista on sijoittaminen lainarahalla.
Ajatus on yksinkertainen: otat lainaa, sijoitat rahat esimerkiksi osakkeisiin tai sijoitusasuntoon ja tavoittelet sijoituksille korkeampaa tuottoa kuin mitä maksat lainasta korkoineen.
Tätä kutsutaan velkavivuksi.
Otetaan yksinkertainen esimerkki.
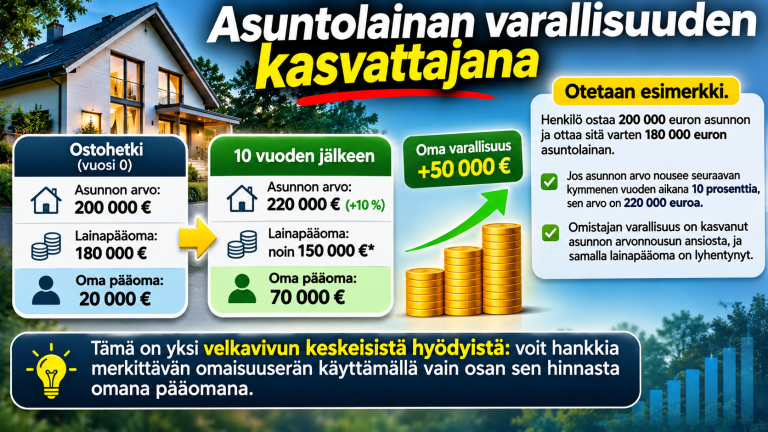
Kuvitellaan, että sinulla on 20 000 euroa omaa pääomaa. Sijoitat sen osakemarkkinoille ja saat keskimäärin 7 prosentin vuosituoton.
Toisessa vaihtoehdossa sinulla on samat 20 000 euroa, mutta otat lisäksi 20 000 euroa lainaa. Sijoitat yhteensä 40 000 euroa.
Esimerkkilaskelma: 10 vuoden sijoitusaika, 7 % vuotuinen tuotto, 5 % lainakorko, korko maksetaan vuosittain ja lainapääoma pidetään ennallaan. Verot ja muut kulut jätetty pois.
Ilman velkaa | Velkavivulla | |
|---|---|---|
Oma pääoma | 20 000 € | 20 000 € |
Sijoitukset | 20 000 € | 40 000 € |
Salkun arvo 10 v jälkeen | 39 343 € | 78 686 € |
Lainapääoma | 0 € | 20 000 € |
Maksetut korot | 0 € | 10 000 € |
Nettovarallisuus | 39 343 € | 48 686 € |
Velkavivulla sijoittaminen tuotti tässä esimerkissä noin 9 343 euroa enemmän nettovarallisuutta.
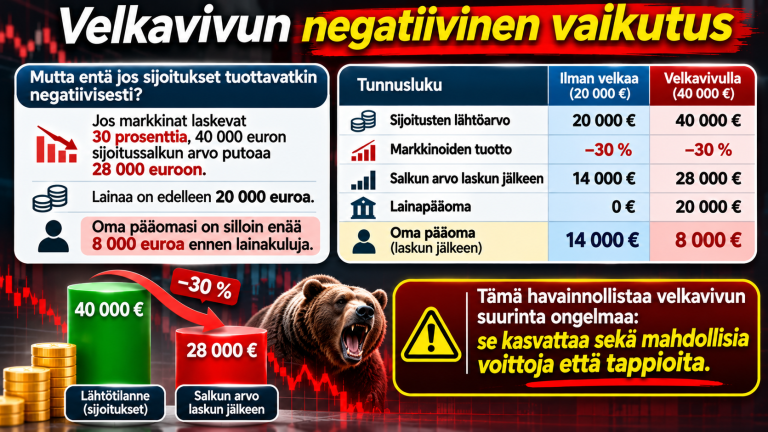
Mutta entä jos sijoitukset tuottavatkin negatiivisesti?
Jos markkinat laskevat 30 prosenttia, 40 000 euron sijoitussalkun arvo putoaa 28 000 euroon. Lainaa on edelleen 20 000 euroa.
Oma pääomasi on silloin enää 8 000 euroa ennen lainakuluja.
Tämä havainnollistaa velkavivun suurinta ongelmaa: se kasvattaa sekä mahdollisia voittoja että tappioita.
Velkavivulla sijoittaminen ei siis sovi kaikille. Se vaatii riskinsietokykyä, vakaata taloudellista tilannetta ja kykyä selviytyä myös huonoista markkinajaksoista.
Kulutusluotot - velan vaarallisin muoto?
Jos jostakin velkamuodosta kannattaa olla erityisen varovainen, se on kallis kulutusluotto.
Kulutusluottoa otetaan usein asioihin, joiden arvo laskee nopeasti tai katoaa kokonaan.
Esimerkiksi lomamatka, uusi televisio, puhelin tai muu kulutushyödyke voi tuntua hankintahetkellä houkuttelevalta. Mutta jos hankinta rahoitetaan korkeakorkoisella lainalla, sen todellinen hinta voi nousta huomattavasti alkuperäistä suuremmaksi.
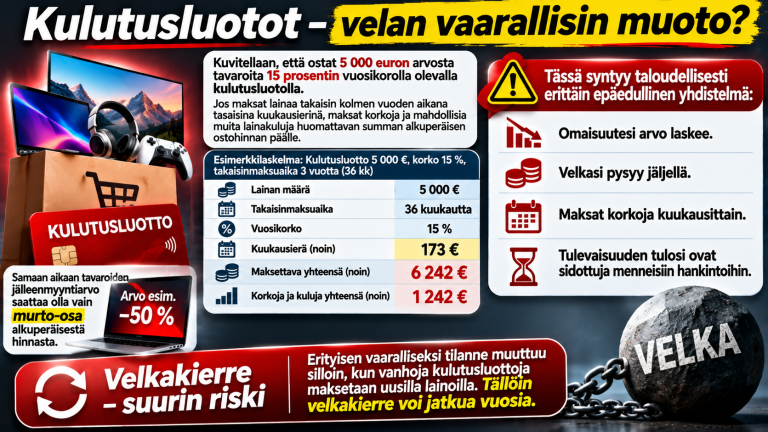
Kuvitellaan, että ostat 5 000 euron arvosta tavaroita 15 prosentin vuosikorolla olevalla kulutusluotolla.
Jos maksat lainaa takaisin kolmen vuoden aikana tasaisina kuukausierinä, maksat korkoja ja mahdollisia muita lainakuluja huomattavan summan alkuperäisen ostohinnan päälle.
Samaan aikaan tavaroiden jälleenmyyntiarvo saattaa olla vain murto-osa alkuperäisestä hinnasta.
Tässä syntyy taloudellisesti erittäin epäedullinen yhdistelmä:
Omaisuutesi arvo laskee.
Velkasi pysyy jäljellä.
Maksat korkoja kuukausittain.
Tulevaisuuden tulosi ovat sidottuja menneisiin hankintoihin.
Erityisen vaaralliseksi tilanne muuttuu silloin, kun vanhoja kulutusluottoja maksetaan uusilla lainoilla. Tällöin velkakierre voi jatkua vuosia.
Velka on myös vaihtoehtoiskustannus
Velasta puhuttaessa keskitytään usein pelkästään korkoihin. Mutta yksi tärkeimmistä näkökulmista on vaihtoehtoiskustannus.
Jokainen euro, jonka käytät lainanlyhennyksiin, on euro, jota et voi käyttää johonkin muuhun.
Jos maksat esimerkiksi 500 euroa kuukaudessa ylimääräisiä lainanlyhennyksiä, et voi samanaikaisesti sijoittaa samaa rahaa osakemarkkinoille.
Toisaalta velan lyhentäminen tuo varman säästön tulevissa korkokuluissa.
Jos lainasi korko on 6 prosenttia, ylimääräinen lyhennys vastaa karkeasti kuuden prosentin vuosittaista säästöä korkokuluissa ennen mahdollisia verovaikutuksia.
Jos taas sijoitat saman summan osakemarkkinoille, voit saada pitkällä aikavälillä esimerkiksi 7 prosentin vuosituoton. Mutta tämä tuotto ei ole varma, eikä sijoitustuoton ja lainakoron vertailu ole täysin suoraviivaista verojen, riskien ja kulujen vuoksi.
Siksi oikeaa vastausta siihen, kannattaako velka maksaa pois vai sijoittaa, ei ole olemassa kaikille.
Mitä korkeampi lainakorko on, sitä houkuttelevampaa velan lyhentäminen yleensä on.
Miten velka vaikuttaa firettämiseen?
FIRE eli Financial Independence, Retire Early tarkoittaa taloudellista riippumattomuutta ja mahdollisuutta jäädä halutessaan pois palkkatyöstä ennen perinteistä eläkeikää.
Velalla on tässä yhtälössä merkittävä rooli.
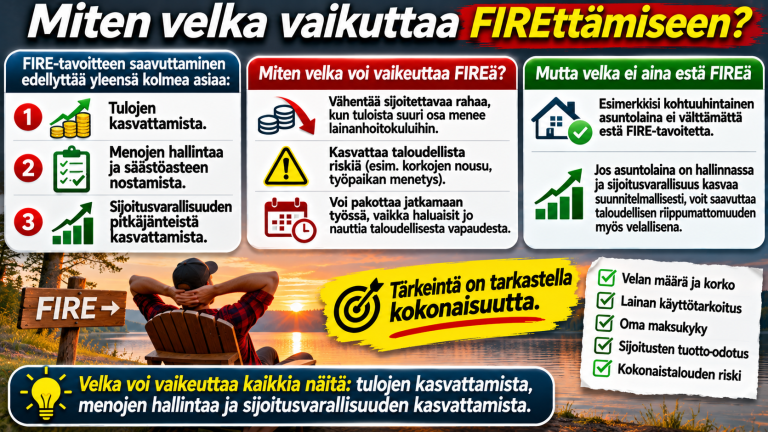
FIRE-tavoitteen saavuttaminen edellyttää yleensä kolmea asiaa:
- Tulojen kasvattamista.
- Menojen hallintaa ja säästöasteen nostamista.
- Sijoitusvarallisuuden pitkäjänteistä kasvattamista.
Velka voi vaikeuttaa kaikkia näitä.
Jos kuukausituloistasi suuri osa menee lainanhoitokuluihin, sijoitettavaa rahaa jää vähemmän. Lisäksi velka kasvattaa taloudellista riskiä ja voi pakottaa sinut jatkamaan työssä tilanteessa, jossa haluaisit jo nauttia taloudellisesta vapaudesta.
Toisaalta esimerkiksi kohtuuhintainen asuntolaina ei välttämättä estä FIRE-tavoitteen saavuttamista.
Jos asuntolaina on hallinnassa ja sijoitusvarallisuus kasvaa suunnitelmallisesti, voit saavuttaa taloudellisen riippumattomuuden myös velallisena.
Tärkeintä on tarkastella kokonaisuutta.
Velattomuus ja taloudellinen riippumattomuus eivät ole sama asia. Voit olla velaton mutta lähes varaton. Vastaavasti voit omistaa merkittävän sijoitussalkun ja olla edelleen asuntovelallinen.
Milloin velka kannattaa maksaa pois?
Velkojen takaisinmaksussa kannattaa yleensä aloittaa kalleimmista lainoista.
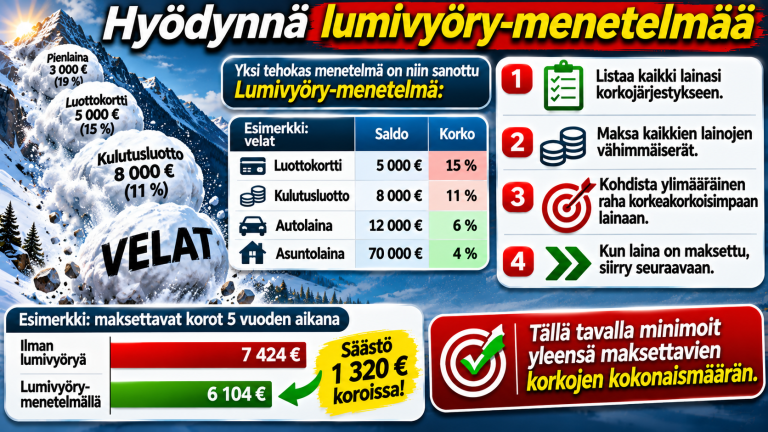
Yksi tehokas menetelmä on niin sanottu Lumivyöry-menetelmä:
- Listaa kaikki lainasi korkojärjestykseen.
- Maksa kaikkien lainojen vähimmäiserät.
- Kohdista ylimääräinen raha korkeakorkoisimpaan lainaan.
- Kun laina on maksettu, siirry seuraavaan.
Tällä tavalla minimoit yleensä maksettavien korkojen kokonaismäärän.
Ennen ylimääräisiä lyhennyksiä kannattaa kuitenkin varmistaa, että sinulla on riittävä taloudellinen puskuri yllättäviä menoja varten.
Kaikkia säästöjä ei kannata käyttää velkojen maksuun, jos seurauksena on se, että seuraava yllättävä lasku pakottaa ottamaan uutta kulutusluottoa.
Yhteenveto: Onko velka aina huono asia?
Velka ei itsessään ole hyvä tai huono asia. Ratkaisevaa on se, mihin tarkoitukseen velkaa käytetään, kuinka paljon se maksaa ja pystytkö selviytymään sen takaisinmaksusta myös taloudellisesti vaikeina aikoina.
Hyvin suunniteltu asuntolaina, koulutukseen otettu laina tai kannattavan yritystoiminnan rahoittaminen voivat olla järkeviä taloudellisia päätöksiä.
Sen sijaan korkeakorkoinen kulutusluotto, jatkuva luotolla eläminen ja yli omien maksukykyrajojen velkaantuminen voivat tuhota taloudellisen hyvinvoinnin vuosiksi.
Itse ajattelen, että velan tärkein mittari ei ole sen määrä vaan sen tarkoitus ja hinta.
Velkaa ei kannata ottaa vain siksi, että pankki suostuu sitä myöntämään. Eikä velattomuuden tavoittelukaan saa tarkoittaa sitä, että kaikki käytettävissä olevat rahat sidotaan lainanlyhennyksiin ja sijoittaminen unohtuu kokonaan.
Lopulta tavoitteena ei pitäisi olla pelkästään velattomuus, vaan mahdollisimman vahva taloudellinen asema.
Mutta mitä mieltä sinä olet? Onko velka aina huono asia vai voiko velkavipu olla tehokas tapa kasvattaa varallisuutta?
Jätä oma mielipiteesi kommentteihin!